• Para sua empresa
    • Para sua empresa
    • Crédito
      • Crédito
      • Capital de Giro
      • NCE/CCE
      • Nota Comercial
      • Cheque Empresa
      • Conta Garantida
      • FGI
      • Fiança
      • Confirming
      • Multi Sacado
      • CPR Financeira
      • Leasing Financeiro
    • Investimentos
      • Investimentos
      • CDB
      • Compromissadas
      • Letra Financeira
    • Câmbio e Trade Finance
      • Câmbio e Trade Finance
      • ACC/ACE
      • Carta de Crédito
      • Câmbio Pronto
      • Câmbio Futuro
      • Finimp
    • Derivativos
      • Derivativos
      • NDF - Moedas e Commodities
      • Opções
      • Swap
    • Mercado de Capitais
    • Seguros
    • Soluções por Setor
      • Soluções por Setor
      • Agronegócio
      • Imobiliário
    • Soluções por Setor
      • Agronegócio
      • Imobiliário
  • Para você
    • Para você
    • Investimentos em Renda Fixa
    • Empréstimos
      • Empréstimos
      • Empréstimo Consignado
      • Crédito do Trabalhador
      • Empréstimo FGTS
    • Cartões
  • Sobre nós
    • Sobre nós
    • Quem Somos
    • Nossa História
    • Pilares
    • Investidas
    • Trabalhe Conosco
    • Onde Estamos
    • Fale Conosco
  • Investidores
    • Investidores
    • Home
    • Governança Corporativa
      • Governança Corporativa
      • Composição Acionária
      • Conselho e Diretoria
      • Comitês
      • Estrutura Organizacional
      • Estatutos, Códigos e Políticas
      • Gerenciamento de Risco e Capital
    • Informações Públicas
      • Informações Públicas
      • Apresentações e Eventos
      • Atas e Comunicados
      • Central de Resultados
      • Dividendos
      • Documentos Entregues à CVM
      • Histórico de Cotações
      • Ratings
    • Outras Informações
      • Outras Informações
      • Alertas RI
      • Calendário de Eventos
      • Cobertura de Analistas
      • Fale com o RI
      • Formulários de Compliance
      • Prospectos
Abra sua conta Minha conta

Escolha o idioma

  • Português
  • English
  • SOBRE NÓS

    • Quem somos
      • Nossa história
        • Pilares
          • Investidas
            • Pine DTVM
              • Trabalhe Conosco
                • Onde estamos
                • PARA SUA EMPRESA

                  • Crédito
                    • Investimentos
                      • Câmbio e Trade Finance
                        • Derivativos
                          • Mercado de Capitais
                            • Seguros
                              • Soluções por Setor
                                • Segunda via boleto
                                • PARA VOCÊ

                                  • Abra sua conta
                                    • Investimentos Renda Fixa
                                      • Empréstimos
                                        • Cartões Consignado
                                          • Correspondentes
                                            • Portabilidade de investimentos
                                              • Remuneração do distribuidor
                                              • OUTROS

                                                • Código de Relacionamento com Fornecedores
                                                  • Fraudes & Golpes
                                                    • Termos de Uso
                                                      • Política de Privacidade
                                                        • Segurança da Informação
                                                          • LGPD
                                                            • Educação Financeira
                                                              • Tabela de Tarifas
                                                                • Cessão de Crédito
                                                                • CONTATO

                                                                  • SAC

                                                                    • 0800 772 5283 | Empréstimos

                                                                    • 0800 772 5271 | Cartão Amigoz

                                                                    • (11) 97583-9796 | WhatsApp Amigoz

                                                                    • 0800 942 1702 | App Banco Pine

                                                                  • FALE CONOSCO

                                                                    • 0800 725 7463 | Ouvidoria

                                                                    • Canal de Denúncias

                                                                Relação com investidores

                                                                • GOVERNANÇA CORPORATIVA

                                                                  • Conselho e Diretoria
                                                                  • Estatutos, Códigos e Políticas
                                                                  • Comitês
                                                                  • Estrutura Organizacional
                                                                  • Composição Acionária
                                                                  • Gerenciamento de Risco e Capital
                                                                • INFORMAÇÕES PÚBLICAS

                                                                  • Central de Resultados
                                                                  • Histórico de Cotações
                                                                  • Documentos Entregues à CVM
                                                                  • Ratings
                                                                  • Atas e Comunicados
                                                                  • Apresentações e Eventos
                                                                • OUTRAS INFORMAÇÕES

                                                                  • Calendário de Eventos
                                                                  • Alertas RI
                                                                  • Formulários de Compliance
                                                                  • Atendimento CVM
                                                                  • Relatório de Transparência e Igualdade Salarial de Mulheres e Homens

                                                                Toda transmissão de ordem por meio digital está sujeita a interrupções ou atrasos, podendo impedir ou prejudicar o envio de ordens ou a recepção de informações atualizadas.

                                                                Av. Pres. Juscelino Kubitschek, 1830 - Torre 4, 6º andar - Itaim Bibi, São Paulo - SP, 04543-900 | CNPJ 62.144.175/0001-20

                                                                Copyright © 2026 Banco Pine - Todos os direitos reservados

                                                                Image without alt
                                                                Image without alt

                                                                Educação Financeira

                                                                Planejamento e organização para usar o dinheiro de forma consciente.
                                                                Image without alt

                                                                Por que é importante entender sobre Educação Financeira?


                                                                Mais do que aprender a fazer contas ou economizar cada centavo, a educação financeira é uma ferramenta de organização pessoal que permite tomar decisões mais seguras com o dinheiro.

                                                                Podemos afirmar que a educação financeira é a base sólida para construir um patrimônio sustentável ao longo do tempo, aproveitando o presente, mas garantindo também que o futuro seja confortável e próspero.

                                                                Principais benefícios de se organizar financeiramente

                                                                Image without alt

                                                                Bem-estar

                                                                Redução do estresse causado por dívidas e contas atrasadas.

                                                                Image without alt

                                                                Realização de sonhos

                                                                Fica mais fácil planejar aquela viagem especial, 
a compra de um imóvel ou a troca do carro.

                                                                Image without alt

                                                                Investir no futuro

                                                                Compreensão de como fazer o dinheiro trabalhar para você através de investimentos inteligentes.
                                                                Navegue pelos temas

                                                                Reserva de
Emergência

                                                                Como sair
das dívidas

                                                                Poupar
e Investir

                                                                Organização do Orçamento Pessoal
e Familiar

                                                                Guia do Crédito
Consignado

                                                                Guia do Cartão
de Crédito

                                                                Prevenção ao superendividamento

                                                                Como ler a fatura do cartão de crédito

                                                                Plataforma Meu Bolso em Dia

                                                                Image without alt

                                                                Reserva de emergência: o que é e por que ter uma?

                                                                A reserva de emergência é um "fôlego" financeiro separado para cobrir gastos imprevistos. Ela é considerada o primeiro passo de qualquer investidor, pois antes de buscar rentabilidades maiores, é preciso garantir a própria segurança.

                                                                E quanto devo guardar?

                                                                A reserva deve cobrir entre 3 e 6 meses do seu custo de vida mensal. Para profissionais autônomos, esse valor pode chegar a 12 meses, devido à maior volatilidade na renda.

                                                                Lembre-se: a reserva de emergência não é um gasto, mas sim um seguro que protege o seu futuro e a sua liberdade, evitando de se fazer dívidas ou recorrer a empréstimos.
                                                                Image without alt

                                                                Construindo seus sonhos: Poupar e investir para o amanhã

                                                                Garantir um futuro tranquilo e alcançar seus objetivos pessoais são resultados de decisões conscientes tomadas no presente, utilizando seus recursos financeiros com inteligência e sabedoria. Por isso, fazer o dinheiro trabalhar por você é fundamental.

                                                                E o maior aliado de quem investe é o tempo. Investimentos de longo prazo ajudam a reduzir o impacto das oscilações temporárias do mercado, oferecendo uma trajetória mais sólida para objetivos como a aposentadoria ou a compra de um imóvel.

                                                                Por onde começar?

                                                                • Diagnóstico financeiro: registre todos os seus gastos e identifique onde é possível economizar.
                                                                • Defina metas: tenha objetivos claros para o curto, médio e longo prazo.
                                                                • Educação continuada: conhecer seu perfil de investidor e os produtos disponíveis (como Tesouro Direto, CDBs ou Fundos) permite escolhas mais seguras e rentáveis.

                                                                Legado de responsabilidade

                                                                Crianças que crescem vendo uma gestão consciente do dinheiro feita pelos pais tendem a se tornar adultos mais equilibrados financeiramente, quebram ciclos de endividamento e sabem dar o devido valor aos recursos.
                                                                Image without alt

                                                                Organização e planejamento do orçamento pessoal e familiar

                                                                Ao aplicar esse modelo de gestão, é possível ter o controle e a visibilidade das receitas e despesas. Essa organização se torna uma aliada na conquista de metas e objetivos. 

                                                                Para tanto, há etapas a serem seguidas:

                                                                • Planejamento: para planejar o orçamento, pode-se utilizar o fluxo de entradas e saídas do mês anterior como base. Assim, é possível identificar as receitas e despesas fixas e variáveis, e então prever o orçamento futuro.
                                                                • Registro: anote todas as receitas e despesas. Nas despesas, é importante registrar as formas de desembolsos (dinheiro, débito, crédito).
                                                                • Agrupamento: para auxiliar no registro, agrupar as anotações como alimentação, transporte, lazer etc. facilita a visualização das despesas.
                                                                • Avaliação: após todas as demais etapas, faça a reflexão se o orçamento é excedente, neutro ou deficitário e quais ações podem ser tomadas neste cenário final.

                                                                Prevenção ao superendividamento

                                                                O superendividamento é a impossibilidade do indivíduo de pagar em dia as suas dívidas de longo prazo, adquiridas de boa-fé, sem comprometer o seu sustento.

                                                                Isso pode ocorrer por situações adversas (perda de emprego, redução de renda, morte ou doença na família, divórcio, nascimento de filhos etc.) ou por descontrole financeiro, em que a capacidade de pagamento das obrigações financeiras assumidas fica comprometida.

                                                                Para prevenir o inadimplemento, deve-se observar as despesas fixas (alimentos, contas de consumo, transporte etc.) e as despesas eventuais já contraídas para então verificar se é possível contratar um serviço ou comprar um novo produto.

                                                                Quando se encontrar nesta situação, deve-se:

                                                                • Tomar consciência da situação
                                                                • Mapear detalhadamente a fim de verificar os valores das dívidas, os prazos para pagamento, as taxas de juros etc.
                                                                • Não contrair novas dívidas
                                                                • Renegociar as dívidas
                                                                • Reduzir os gastos
                                                                • Quando possível, buscar renda extra

                                                                Como sair das dívidas

                                                                Diagnóstico: encare sua realidade financeira
                                                                O primeiro passo para retomar o controle é a clareza. Coloque tudo no papel: liste suas dívidas, as taxas de juros e separe o que é gasto essencial (moradia e alimentação) do que é supérfluo.

                                                                Ação: troque dívidas caras por baratas
                                                                Nem toda dívida é igual, e o segredo é parar a "bola de neve" dos juros altos. Uma estratégia inteligente é usar o empréstimo consignado para quitar dívidas de cartão de crédito ou cheque especial, trocando altos juros por parcelas fixas menores a taxas mais atrativas.

                                                                Manutenção: construa hábitos e envolva a família
                                                                Sair das dívidas é uma maratona que exige disciplina e apoio. Envolva sua família no planejamento para que todos colaborem com a economia doméstica e evite novas parcelas.

                                                                Guia do Crédito Consignado


                                                                O crédito consignado é o empréstimo com desconto direto na folha de pagamento ou benefício do INSS. Ele oferece taxas mais atrativas em relação a outras modalidades de crédito, além de melhores prazos para pagamento e agilidade na liberação dos recursos.

                                                                O que é a Margem Consignável?
                                                                É um limite por lei que define o máximo que pode ser descontado da folha de pagamento ou do benefício.

                                                                Limites vigentes 
                                                                O limite global (a soma das facultativas) disponível é de 45%, dividido da seguinte forma:
                                                                • até 35% para empréstimos e financiamentos consignados;
                                                                • até 5% para cartão de crédito consignado; 
                                                                • até 5% para cartão consignado de benefício.
                                                                Image without alt

                                                                Guia do Cartão de Crédito

                                                                O cartão de crédito é, acima de tudo, um facilitador financeiro. Ele permite concentrar todas as despesas do mês em uma única data e possibilita o parcelamento de compras maiores. 

                                                                Quando utilizado com sabedoria, ele ajuda na organização pessoal ou familiar, centralizando o controle de gastos em uma única fatura e permitindo que se mantenha o dinheiro rendendo por mais tempo antes do pagamento.

                                                                O uso consciente
                                                                O maior erro no uso do cartão é encarar o limite como uma extensão do salário. Pagar apenas o valor mínimo ou atrasar a fatura aciona o crédito rotativo, que pode gerar um endividamento rápido. 

                                                                O segredo para um uso saudável é pagar sempre o valor total no vencimento e acompanhar os gastos em tempo real para não extrapolar.

                                                                Além disso, monitore sempre as transações pelo aplicativo bancário e desconfie de links ou pedidos de dados sensíveis por canais não oficiais.
                                                                Image without alt

                                                                Como ler a fatura de cartão de crédito

                                                                O item mais importante da sua fatura é o Valor Total. É ele que você deve buscar pagar integralmente no vencimento para evitar dívidas. Use o pagamento mínimo apenas em casos de extrema emergência.
                                                                 

                                                                Analise a sua fatura

                                                                Além de conferir se todos os gastos foram feitos por você, observe as compras parceladas. Cada parcela futura já está comprometendo o seu limite total. Ter essa visão do "quanto eu já comprometi dos próximos meses" é o que diferencia quem domina o cartão de quem se perde nas contas.
                                                                 

                                                                Encargos, limites e próximo fechamento

                                                                Fique atento à seção de encargos e juros, onde o banco detalha quanto você pagará caso atrase a conta, e ao valor do IOF. 

                                                                Outro dado essencial é a data de fechamento: compras feitas após esse dia só virão na fatura do mês seguinte. Conhecer o "melhor dia de compra" ajuda a ganhar fôlego financeiro sem pagar juros por isso.
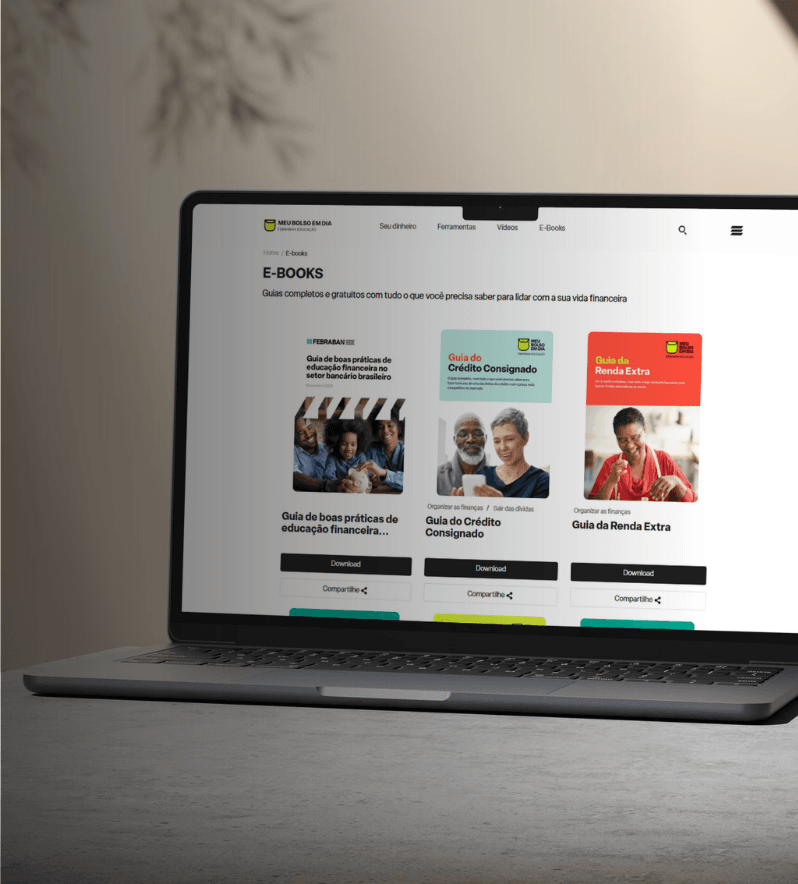
                                                                Image without alt

                                                                Meu Bolso em Dia

                                                                A plataforma "Meu Bolso em Dia" é uma iniciativa da Febraban para contribuir com a educação financeira de todos os brasileiros. 

                                                                Confira diversos conteúdos gratuitos sobre como cuidar melhor do seu dinheiro, sair das dívidas e dar seus primeiros passos como investidor.

                                                                Acesse:

                                                                • Cursos rápidos
                                                                • Vídeos e podcasts
                                                                • E-books temáticos
                                                                • Simuladores
                                                                • Planilhas de controle e precificação
                                                                Clique aqui e acesse a plataforma

                                                                Mais conteúdos referentes à educação financeira podem ser encontrados em:

                                                                Cidadania Financeira – Banco Central
                                                                Comissão de Valores Mobiliários

                                                                Semana Nacional de Educação Financeira

                                                                graphismgraphismImage without altImage without alt

                                                                Fale com os nossos especialistas

                                                                Conte com a solidez do nosso banco para criar soluções financeiras sob medida para suas necessidades. Somos seu parceiro na expansão e no crescimento saudável do seu negócio.

                                                                Saiba mais